 Aller au contenu


Le point à retenir : comparer une simple facture d’entretien ne suffit pas. Il faut additionner 3 blocs de coûts :
- coûts directs : pièces, main-d’œuvre, réparations ;
- coûts cachés : locaux, salaires, outils, logiciels, stock ;
- coûts de temps perdu : immobilisation des véhicules, location de remplacement, heures de suivi.
En pratique :
- moins de 10 véhicules : l’externalisation est souvent le choix le plus sobre ;
- de 10 à 50 véhicules : elle reste souvent en tête grâce à une charge interne plus faible ;
- plus de 50 véhicules : un modèle mixte peut tenir si le suivi est strict ;
- au-delà de 50 000 km/an : l’usure pèse plus lourd ;
- en dessous de 15 000 km/an : un forfait tout compris peut coûter trop cher si l’usage est bas.
Le bon arbitrage dépend surtout de la taille du parc, de la fréquence des pannes et de la régularité de la charge atelier. Si l’activité varie, si les pannes arrivent par à-coups, ou si chaque jour d’arrêt coûte cher, la mensualité fixe donne souvent une lecture plus nette du coût total.
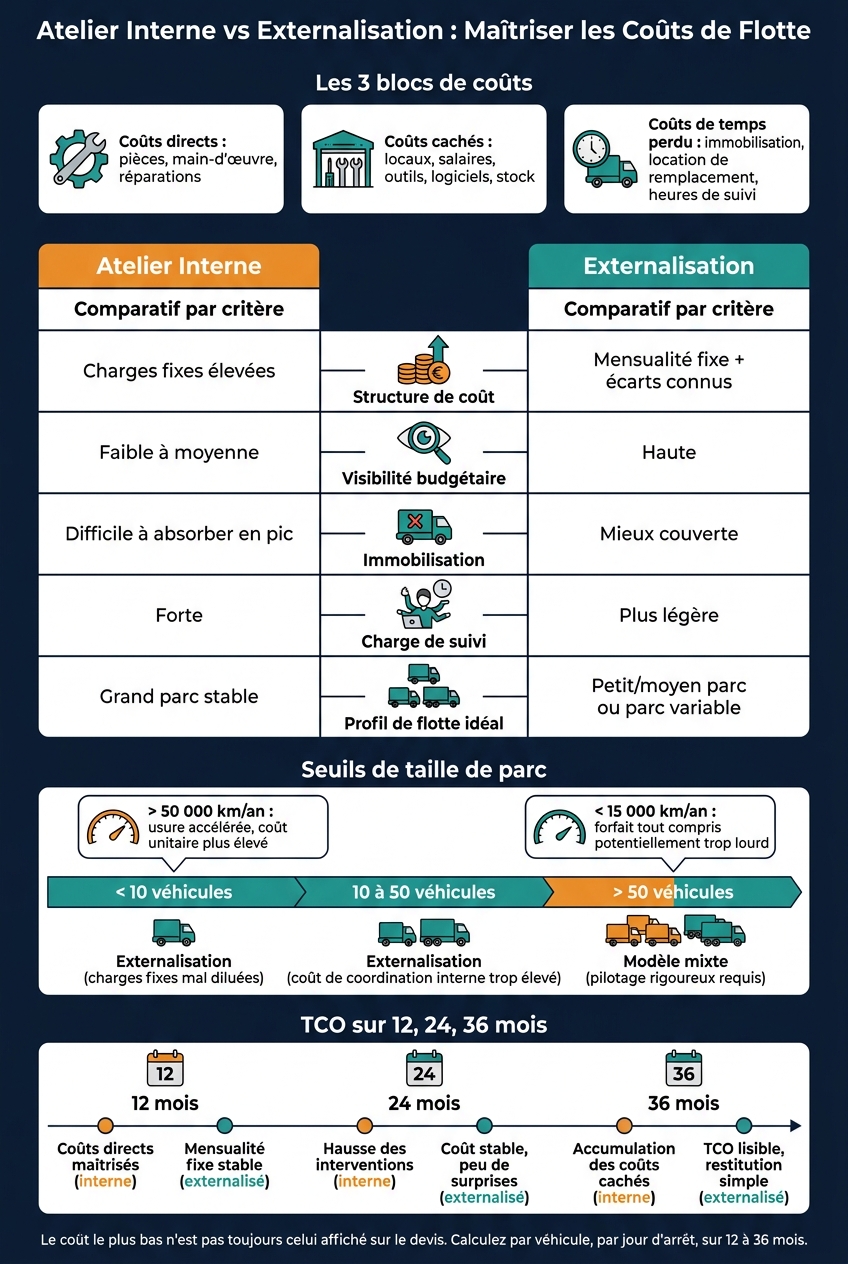
Atelier interne vs Externalisation : comparatif des coûts de flotte
Comparaison rapide
| Critère | Atelier interne | Externalisation |
|---|---|---|
| Structure de coût | Charges fixes élevées | Mensualité fixe + écarts connus |
| Visibilité budgétaire | Faible à moyenne | Haute |
| Immobilisation | Plus dure à absorber en pic | Souvent mieux couverte |
| Charge de suivi | Forte | Plus légère |
| Profil de flotte | Grand parc stable | Petit ou moyen parc, parc variable |
En bref : le coût le plus bas n’est pas toujours celui affiché sur le devis. Le bon calcul se fait par véhicule, par jour d’arrêt et sur 12, 24 puis 36 mois.
sbb-itb-4d9040f
Structure des coûts : atelier interne vs prestataire externe
Après le TCO global, il faut examiner la structure des coûts, car c’est souvent là que l’écart se creuse. En pratique, le sujet ne tient pas tant au prix d’une intervention isolée qu’au poids des charges fixes dans la durée. Un atelier interne concentre une part importante des dépenses en charges fixes. À l’inverse, l’externalisation convertit une bonne partie de ces coûts en mensualité prévisible, avec quelques écarts variables à surveiller.
Les postes de coûts d’un atelier interne
Le premier poste reste la masse salariale des techniciens, avec les charges patronales qui vont avec. S’ajoutent ensuite les locaux, qu’il s’agisse d’un loyer ou d’un amortissement, puis les équipements : ponts élévateurs, outils de diagnostic, outillage spécifique. Il faut aussi compter les licences logicielles, les consommables, le stock de pièces détachées, la formation des équipes et tout ce qui relève de la conformité réglementaire.
Quand la flotte est trop réduite pour faire tourner l’atelier à plein, le problème apparaît vite : les charges fixes continuent de tomber, même si l’activité ralentit. C’est le risque de capacité sous-utilisée.
Dès que le volume d’interventions varie, ce poids des charges fixes peut faire basculer l’équation.
Les postes de coûts d’un contrat externalisé
Avec un prestataire, la logique change. Le socle du contrat repose en général sur une mensualité contractuelle fixe. Elle couvre le plus souvent l’l’entretien et la maintenance de la flotte, l’assistance et les volets réglementaires. Le montant est connu à l’avance, ce qui simplifie le pilotage budgétaire sur 12 à 36 mois.
Des coûts variables peuvent s’ajouter, mais ils restent en principe bien identifiés : interventions non couvertes, kilométrage hors forfait, options payantes. Autre point concret : la facturation centralisée allège la charge administrative par rapport à la gestion d’un atelier en propre.
| Critère | Atelier interne | Contrat externalisé |
|---|---|---|
| Coûts fixes | Élevés : salaires, charges, locaux (loyer ou amortissement), équipements | Faibles : mensualité contractuelle fixe |
| Coûts variables | Pièces, consommables, sous-traitance d’urgence | Interventions non couvertes, kilométrage hors forfait, options payantes |
| Prévisibilité | Faible : dépend des pannes et des prix des pièces | Élevée : mensualités fixes sur toute la durée du contrat |
| Charge administrative | Forte : gestion des techniciens, stocks, planning | Faible : facture unique, reporting automatisé |
| Principaux leviers de coût | Taille du parc, taux d’occupation de l’atelier | Durée du contrat, volume d’interventions, niveau de service |
Les contrats qui incluent entretien, assistance et reporting ont un effet simple : ils regroupent la dépense dans une mensualité unique.
Reste ensuite à mesurer l’impact des délais et des véhicules immobilisés sur le coût réel.
Ce qui fait vraiment basculer l’équation : taille du parc, pannes et régularité de l’activité
Le point d’équilibre dépend surtout de trois leviers : le volume, l’intensité d’usage et la variation des pannes. Ces éléments déplacent nettement le seuil de rentabilité. En clair, le bon choix commence presque toujours par une lecture simple du volume à traiter.
Petits, moyens et grands parcs : quand les charges fixes deviennent un problème
Même quand les coûts semblent proches sur le papier, la taille du parc change vite la donne.
Pour un parc de moins de 10 véhicules, avec un faible volume, les charges fixes se répartissent mal. Chaque coût pèse davantage, et l’externalisation reste en général l’option la plus sobre.
Entre 10 et 50 véhicules, la gestion interne devient un poste de coût à part entière. Il ne s’agit plus seulement d’entretien, mais aussi de temps, de coordination et de suivi. C’est souvent dans cette tranche que l’externalisation revient moins cher, à niveau de pilotage égal, car le volume permet d’obtenir de meilleures conditions auprès d’un prestataire.
Au-delà de 50 véhicules, un modèle mixte devient souvent plus efficace. La taille du parc permet d’ouvrir des négociations directes avec les constructeurs. En revanche, sans outils de pilotage dédiés, il devient facile de perdre la main sur le TCO.
| Taille du parc | Modèle le plus pertinent | Logique financière |
|---|---|---|
| < 10 véhicules | Externalisation généralement plus sobre | Les charges fixes restent mal diluées sur un faible volume |
| 10 à 50 véhicules | Externalisation | La gestion interne ajoute un coût de temps et de coordination |
| > 50 véhicules | Modèle mixte ou gestion externalisée spécialisée | La taille permet des arbitrages plus fins, mais le pilotage doit rester rigoureux |
Le kilométrage annuel modifie aussi, très directement, le coût d’entretien. Au-delà de 50 000 km/an, l’usure accélère les interventions et fait monter le coût unitaire. À l’inverse, en dessous de 15 000 km/an, une mensualité tout compris peut sembler trop lourde au regard de l’usage réel.
Pannes et demande irrégulière : quand l’externalisation protège la trésorerie
Le volume ne dit pas tout. La régularité des interventions change aussi le résultat, parfois de façon nette.
Des pannes imprévues peuvent désorganiser très vite un atelier interne. Si plusieurs véhicules tombent en panne en même temps, le pic de charge devient difficile à absorber. Sur le terrain, les économies attendues d’un atelier en propre peuvent alors fondre plus vite que prévu.
L’externalisation change cette mécanique. Ces aléas deviennent une charge mensuelle fixe, plus simple à prévoir. Les pics de réparation n’entraînent plus des sorties de trésorerie imprévues. Pour des activités saisonnières ou irrégulières, cette visibilité aide à piloter le budget sur 12 à 36 mois. Quand la charge varie, le budget, lui, bouge moins.
Un dernier point reste décisif : le délai d’intervention et l’immobilisation réelle des véhicules.
Délais et coût total sur 12 à 36 mois
Comment les délais et l’immobilisation augmentent le vrai coût par véhicule
Quand l’activité devient imprévisible, le délai de remise en service pèse autant que le prix de l’intervention. Après le niveau des charges, la remise en circulation devient le deuxième levier du TCO.
Un véhicule immobilisé peut bloquer une livraison, un rendez-vous ou une tournée commerciale. Ce coût indirect n’apparaît sur aucune facture d’atelier, mais il pèse bien sur le TCO, et pas seulement sur la facture de maintenance.
En gestion interne, les délais ont tendance à s’allonger avec la coordination, les devis et le suivi des réparations. Chaque jour perdu a un coût opérationnel clair. Si l’entreprise doit louer un véhicule de remplacement en urgence, cette dépense vient s’ajouter à la facture d’entretien, sans avoir été prévue dans le budget de départ.
À l’inverse, un contrat externalisé peut inclure un véhicule relais. Cela limite la perte d’exploitation et aide à garder l’activité sur les rails.
Autre point souvent sous-estimé : le temps administratif. Un outil de gestion de flotte centralise les alertes, les documents et les relevés kilométriques. Résultat, le temps passé en interne baisse, et le suivi gagne en fluidité.
Un modèle de coût total sur 12, 24 et 36 mois
Se limiter au loyer mensuel donne une lecture incomplète. Le vrai écart apparaît avec le temps, quand les coûts variables s’accumulent et que les véhicules prennent de l’âge.
Sur 12, 24 et 36 mois, un bon comparatif additionne trois postes :
- Coût direct : entretien, réparations, pièces, main-d’œuvre
- Coût d’immobilisation : journées de véhicule perdues × coût estimé par jour d’inactivité
- Coût administratif : heures de coordination interne × coût horaire réel
| Horizon | Atelier interne | Modèle externalisé |
|---|---|---|
| 12 mois | Coûts directs maîtrisés si peu de pannes | Mensualité fixe, immobilisation mieux absorbée |
| 24 mois | Hausse des interventions sur véhicules plus sollicités, écart qui commence à se creuser | Coût stable, moins de surprise sur les réparations |
| 36 mois | Accumulation des coûts d’administration, de remplacement et d’immobilisation, amplifiée par l’âge du parc | TCO plus lisible, restitution plus simple en fin de contrat |
Des solutions comme Mondaycar suivent cette logique avec une offre bâtie autour d’un contrat tout compris, du loi de roulage et des alertes de maintenance. Ce cadre aide à limiter les dépassements de seuils et à simplifier le calcul du TCO réel sur toute la période.
Ces écarts servent maintenant à trancher selon le profil de flotte.
Matrice de décision et conclusion : choisir le bon modèle pour maîtriser les coûts
Après le calcul des coûts fixes, variables et d’immobilisation, le choix repose surtout sur trois points : le volume, la stabilité du parc et l’horizon de projection sur 12 à 36 mois.
Quand un atelier interne est financièrement justifié
Un atelier interne n’est rentable que si le volume d’interventions permet d’absorber les charges fixes et de garder une charge de travail régulière. Sous ce seuil, le coût par véhicule augmente vite, et l’atelier pèse sur les comptes au lieu d’apporter un gain.
Au fond, le bon modèle dépend moins du prix affiché que de la capacité de l’entreprise à encaisser les variations d’activité sans déséquilibrer ses coûts.
Quand l’externalisation améliore le pilotage budgétaire et l’adaptation du parc
L’externalisation de la gestion de flotte prend du sens quand le parc est limité, variable ou en forte croissance. Elle regroupe la maintenance, les réparations, l’assistance et le suivi administratif dans une mensualité lisible. Résultat : la trésorerie est mieux protégée face aux pics de dépenses et aux écarts d’activité.
Mondayfleet centralise le kilométrage, les alertes de maintenance, les documents et le reporting pour simplifier le pilotage du parc. L’outil devient particulièrement utile dès que la flotte dépasse cinq à dix véhicules.
Récapitulatif
- Atelier interne : adapté si le volume est élevé, stable et suffisant pour absorber les charges fixes.
- Externalisation : plus lisible si la flotte varie, si les pannes sont irrégulières ou si la visibilité budgétaire passe en premier.
Pour une PME, la décision repose sur trois critères : bien séparer les coûts fixes et variables, intégrer le coût d’immobilisation, puis projeter l’ensemble sur 12, 24 ou 36 mois.
FAQs
Comment calculer mon seuil de rentabilité ?
Partez de votre TCO. Additionnez l’ensemble des coûts sur la période : achat ou loyers, taxes, assurance, carburant ou énergie, entretien, réparations, ainsi que les coûts indirects. Estimez aussi la durée d’usage du véhicule et sa valeur résiduelle.
Ensuite, comparez ce coût total aux revenus générés, ou aux économies permises par le véhicule. Le seuil de rentabilité correspond au moment où les gains égalent le TCO.
Une fois ce calcul posé, vérifiez-le avec vos données réelles. C’est ce contrôle qui permet de voir si l’estimation de départ tient la route, ou si certains postes de coût ont été sous-évalués.
Quel coût d’immobilisation retenir par véhicule ?
Retenez aussi le coût des périodes d’indisponibilité du véhicule, qu’il s’agisse d’une panne ou d’un accident. Ce poste passe souvent sous les radars, alors qu’il pèse directement dans le calcul du TCO.
Il faut donc intégrer son effet financier sur l’activité : pertes de productivité, retards dans les missions et frais de remplacement engagés pour garder le parc en service.
Quand choisir un modèle mixte ?
Un modèle mixte prend tout son sens quand les usages varient fortement d’un véhicule à l’autre dans une même entreprise. L’idée est simple : ne pas appliquer une seule formule à toute la flotte. Le financement et le mode de gestion peuvent alors être ajustés selon le type de véhicule, le poste du conducteur ou le rythme d’utilisation.
Concrètement, une entreprise peut répartir ses choix de cette manière :
- Location pour les véhicules de fonction, souvent plus simples à gérer dans la durée
- Achat pour les utilitaires légers ou les véhicules très spécialisés, surtout lorsqu’ils répondent à un besoin métier précis
- Crédit-bail pour conserver certains véhicules sans immobiliser d’un coup tout le capital
Cette approche permet de coller de plus près aux usages du terrain. Un commercial, un technicien itinérant et une équipe de chantier n’ont pas les mêmes contraintes. Traiter ces besoins de la même façon conduit souvent à des écarts de coûts ou à une gestion mal ajustée.